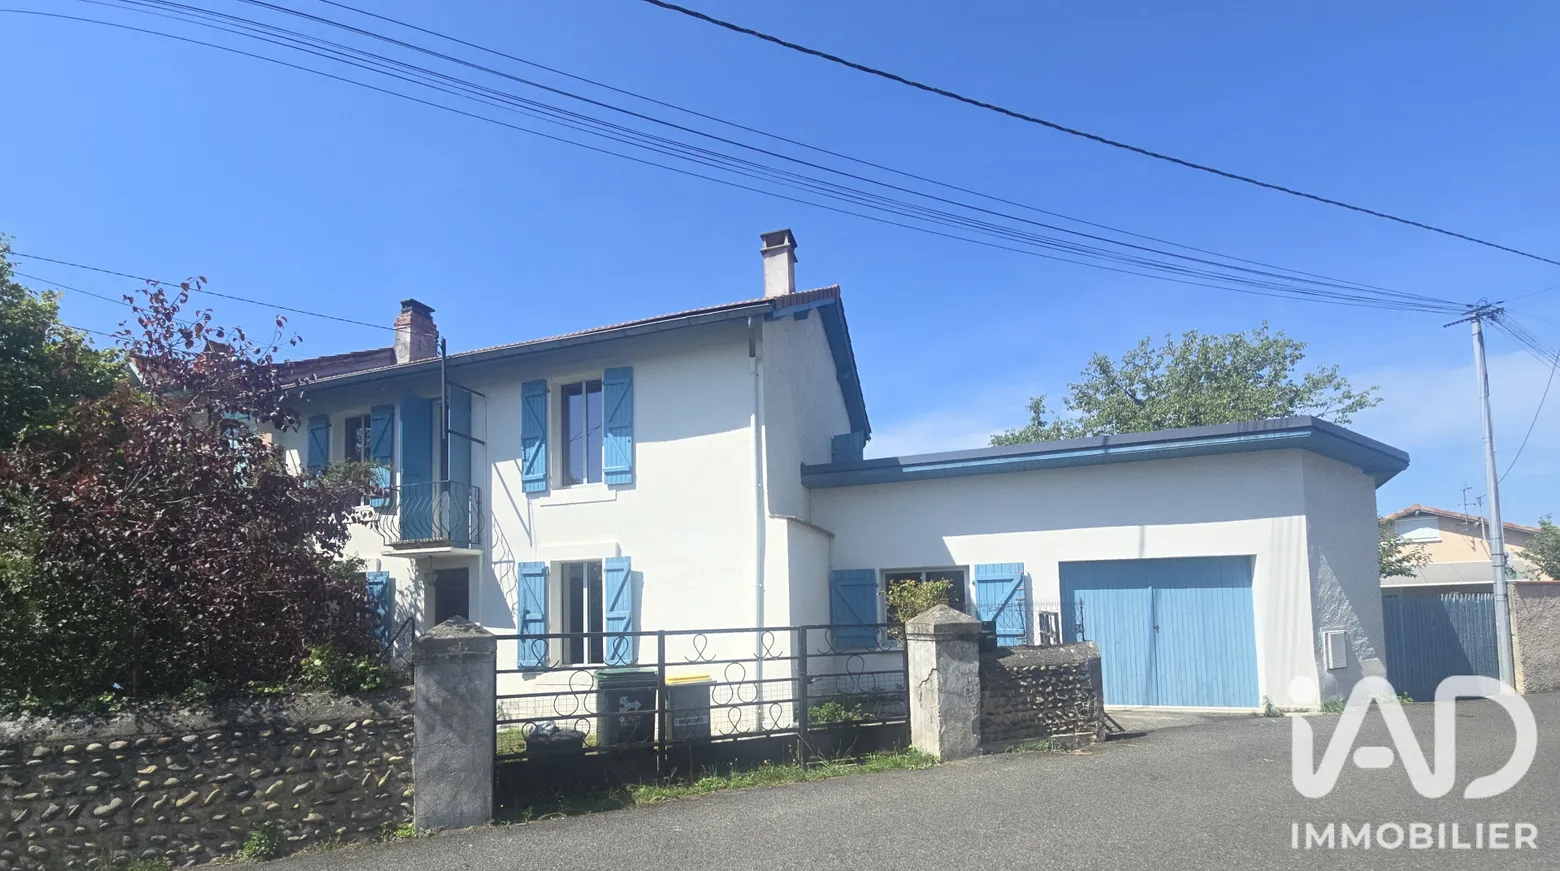
Maison 5 pièces · 92,12 m²
Résumé Investisseur
- Prix
- 153 000 €
- 1 661 €/m²
- Opportunité
- 45/100
- risque élevé
- Cashflow avant impôt
- -413 €
- effort d'épargne, hors impôt
- Rendement net
- 3,1 %
- faible
- Localisation
- Bazet
- 65460
À propos de ce bien
Située à Bazet, dans un environnement calme, cette maison mitoyenne d’environ 92 m² habitables offre un beau potentiel pour ceux qui souhaitent créer un intérieur à leur goût. La maison nécessite un rafraîchissement et quelques travaux, mais les post…
Situation dans la commune
Localisation approximative : centre de la commune. L'annonce ne donne pas l'adresse exacte.
Données de marché local
Sources : DVF (data.gouv.fr, licence Etalab 2.0) · Carte des loyers 2024, ministère du Logement.Certaines données de marché ne sont pas encore agrégées pour cette commune. Le score est calculé sur les données disponibles.
Travaux à prévoir
RafraîchissementLe budget travaux fait perdre 0.2 pts de rendement net. À négocier sur le prix d'achat ou à intégrer dans ton plan de financement.
Simulateur financier complet
Cashflow + fiscalité + projection 30 ans · ajuste les paramètres
Voir le détail des charges
- Loyer mensuel brut636 €
- − Vacance locative (10 %)64 €
- − Charges copro (0 % loyer)0 €
- − Taxe foncière (1 % prix / an)128 €
- − Assurance PNO du bien5 €
- − Garantie loyers impayés (2.5 % loyer)16 €
- − Assurance emprunteur (0.00 %/an)0 €
- − Mensualité crédit836 €
- = Cashflow avant impôts-412 €
- − Impôts (LMNP)0 €
- = Cashflow net après impôts-412 €
Hypothèses du calcul (modifiables)
Toutes les valeurs ci-dessous sont des estimations marché. Pour un calcul exact, consultez votre banquier (taux), votre mairie (taxe foncière), votre syndic (charges copro) et un courtier d'assurance.
- • Frais notaire : 8 % du prix · fixé (8 % ancien · 3 % neuf) — donnée publique
- • Loyer estimé : 636 €/mois · basé sur le m² médian de la commune (table
cities) — à valider auprès d'une agence locale - • Revalo bien : +2,5 %/an pour la projection 30 ans · moyenne nationale INSEE 1998-2023
- • Apport par défaut 0 % · c'est l'hypothèse du score et du bandeau haut de fiche. Un apport améliore le cashflow mais pas le rendement du bien.
Projection sur 30 ans
Pour un taux personnalisé négocié à votre nom
Les taux affichés dans les calculateurs sont des moyennes marché guichet. Un courtier obtient en pratique 0,30 à 0,50 point de moins en négociant pour vous. Le service est gratuit pour l'emprunteur (commission payée par la banque).
Sur 200 000 € empruntés sur 20 ans, économiser 0,40 pt de taux = environ 8 600 € sur la durée du crédit.
Être contacté par un courtier (gratuit)Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Les taux, mensualités et rendements affichés sont des estimations à titre indicatif, calculées à partir d'hypothèses publiées sur notre page méthodologie. Ils ne constituent ni une offre de prêt, ni un conseil en investissement. Seul un établissement prêteur peut vous remettre une offre.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Les taux, mensualités et rendements affichés sont des estimations à titre indicatif, calculées à partir d'hypothèses publiées sur notre page méthodologie. Ils ne constituent ni une offre de prêt, ni un conseil en investissement. Seul un établissement prêteur peut vous remettre une offre.